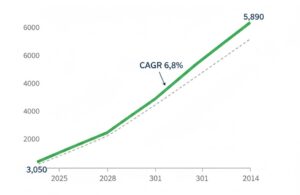
El mercado cervecero chileno se define en 2026 por una transición del volumen hacia el valor, con una valoración proyectada de USD 5.890 millones para 2034.

Este ecosistema está traccionado por la premiumización del consumo, el auge de la categoría ‘No-Alcohol’ (11% de crecimiento anual) y la consolidación del sector artesanal como motor de innovación en estilos y sostenibilidad.
Tras un periodo de ajuste en los volúmenes de venta durante 2024, la industria ha consolidado una recuperación apoyada en la estabilidad de las cadenas de suministro y un cambio irreversible en el paladar del consumidor local.
El sector cervecero en Chile atraviesa una fase de recalibración estructural. Lo que antes era una búsqueda de volumen hoy es una carrera por la sofisticación.
Panorama actual y proyecciones financieras
A día de hoy, el mercado cervecero chileno se valora en aproximadamente USD 3.050 millones (2025).
Las proyecciones de crecimiento para la próxima década son optimistas, con una Tasa de Crecimiento Anual Compuesta (CAGR) estimada en un 6,8% para el periodo 2026-2035.
Este impulso financiero llevaría el valor total del sector a rozar los USD 5.890 millones hacia finales de 2034.
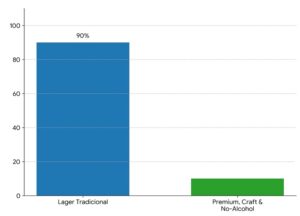
La dinámica del consumo ha mutado. Aunque la categoría lager sigue reteniendo cerca del 90% del volumen total, el crecimiento real en términos de valor proviene de los segmentos premium y artesanal.
Aspectos claves del análisis
- Se sitúa en los 54,4 litros anuales, tras un crecimiento histórico del 81% desde 2005.
- El on-trade (bares y restaurantes) ha recuperado su hegemonía con un 52% de participación, impulsado por la revitalización de la vida nocturna.
- La lata de 470 ml a 500 ml se ha establecido como el estándar de conveniencia para el consumo en el hogar (off-trade).
La economía chilena ha dictado el ritmo de las góndolas. Durante los picos inflacionarios, se observó un fenómeno de downtrading, donde los consumidores migraron hacia marcas de menor precio como Báltica o Dorada.
Sin embargo, la tendencia de fondo es la premiumización. Marcas como Royal Guard, Corona y Stella Artois lideran la recuperación del margen de beneficio.
El consumidor chileno actual prefiere beber menos cantidad, pero de mejor calidad. Este comportamiento es un cambio demográfico impulsado por una generación que valora el origen de los ingredientes y la historia detrás de la etiqueta.
Auge de la cerveza artesana
Con más de 300 microcervecerías operativas, el sector craft representa el segmento más dinámico del ecosistema. Marcas como Kross, Kunstmann o LOA ya no compiten solo por el nicho, sino que han escalado sus operaciones para disputar espacios en el retail masivo.
Un reporte reciente de la Asociación de Productores de Cerveza de Chile (ACECHI) señala:
La cerveza artesanal en Chile ha dejado de ser un experimento para convertirse en una industria de precisión. El desafío hoy es la consistencia y la logística de última milla.
El crecimiento del sector craft se proyecta con un CAGR del 5,6% hacia 2035, apalancado en la experimentación con ingredientes locales y la maduración de estilos como las Hazy IPA y las Sour Beers, que ganan terreno en los centros urbanos como Santiago y Valparaíso.
La revolución de las variedades sin alcohol
Uno de los hitos más disruptivos de 2024 y 2025 ha sido el despegue de las cervezas «cero». Con un incremento del 11% en volumen solo en el último año, esta categoría ha alcanzado los 18 millones de litros consumidos.
No se trata solo de abstinencia; es el concepto del «zebra drinking», donde el usuario alterna bebidas con y sin alcohol en una misma sesión.
Cervecerías líderes han respondido con lanzamientos técnicos de alta complejidad. Por ejemplo, la introducción de cervezas sin alcohol que mantienen el perfil tradicional ha permitido que este segmento deje de ser percibido como un producto de sacrificio para ser una opción de estilo de vida saludable.
Actores dominantes y competitividad
El tablero de juego mantiene una concentración elevada, pero con grietas de oportunidad para nuevos entrantes:
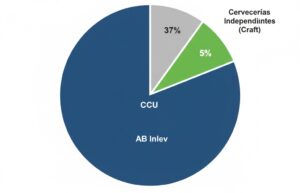
- CCU (Compañía Cervecerías Unidas): Controla el 58% del volumen con marcas troncales como Cristal y Escudo, además de su fuerte apuesta premium con Royal Guard.
- AB InBev: Desafía el liderazgo con un portafolio global (Corona, Budweiser) y una agresiva estrategia de digitalización y sostenibilidad.
- Cervecerías independientes: Representan el 5% restante en volumen, pero capturan una cuota desproporcionadamente alta de la conversación social y el valor de marca.
Desafíos logísticos y sostenibilidad hacia 2026
La industria enfrenta la presión de la sostenibilidad no como una opción de marketing, sino como un requisito operativo.
La transición de botellas de vidrio retornables hacia latas de aluminio más ligeras y reciclables es una realidad en el 70% del portafolio industrial.
Este giro hacia el aluminio no es casual: la plena implementación de la Ley de Responsabilidad Extendida del Productor (Ley REP) ha presionado a las compañías a optimizar la recuperación de envases, convirtiendo la circularidad en un KPI financiero crítico para evitar sanciones y mejorar la eficiencia operativa.
Además, la optimización de las rutas de distribución para reducir la huella de carbono se ha vuelto crítica ante el alza de los costos del combustible.
Preguntas frecuentes (FAQ)
1. ¿Cuál es la marca de cerveza más vendida en Chile?
Históricamente, Cristal (de CCU) mantiene el liderazgo en volumen masivo, aunque en el segmento premium, marcas como Corona han ganado una tracción significativa en los últimos tres años.
2. ¿Cuánto ha crecido el consumo de cerveza artesanal?
El sector artesanal ha duplicado su relevancia en la última década, con proyecciones de crecimiento anual cercanas al 6% impulsadas por la venta online y los craft bars.
3. ¿Por qué están ganando popularidad las cervezas sin alcohol?
Debido a una mayor conciencia sobre la salud y el bienestar, sumado a mejoras tecnológicas que permiten que estas cervezas tengan un sabor casi idéntico a las versiones tradicionales.
4. ¿Qué impacto tiene la inflación en los precios de la cerveza?
La inflación ha provocado ajustes de precios de entre el 5% y el 8% en 2024, lo que empujó temporalmente a los consumidores hacia marcas economy, aunque la tendencia se está revirtiendo hacia productos premium conforme se estabiliza la liquidez.
5. ¿Qué regiones de Chile lideran la producción artesanal?
La Región de Los Ríos (Valdivia) y la Región Metropolitana concentran la mayor cantidad de microcervecerías y centros de innovación del país.
Conclusiones finales
El mercado cervecero chileno en 2026 es un ecosistema de contrastes: masividad eficiente frente a nichos de alta especialización.
Las empresas que logren equilibrar la eficiencia logística con una narrativa de marca auténtica y sostenible serán las que lideren el crecimiento hacia la meta de los USD 6.000 millones en 2034.
Referencias
- Asociación de Productores de Cerveza de Chile. (2024). Radiografía de la industria cervecera en Chile: Consumo, tendencias y sostenibilidad. ACECHI.
- Euromonitor International. (2025). Beer in Chile [Informe de mercado]. Passport Database.
- Ministerio del Medio Ambiente. (2016, 1 de junio). Ley 20920: Biblioteca del Congreso Nacional de Chile. https://www.bcn.cl/leychile/navegar?idNorma=1090894
Recomendamos
- Corte Suprema de EE. UU. anula aranceles: ¿Un respiro a la industria cervecera?
- Columna de opinión: El autosabotaje de la cerveza artesanal